Domain silent-service.de kaufen?
Wir ziehen mit dem Projekt
silent-service.de um.
Sind Sie am Kauf der Domain
silent-service.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain silent-service.de kaufen?
Wie kann ein U Boot tauchen?
Ein U-Boot kann tauchen, indem es seine Ballasttanks mit Wasser füllt, um schwerer zu werden und somit abzusinken. Sobald das U-Boot die gewünschte Tiefe erreicht hat, kann es die Ballasttanks wieder leeren, um aufzutauchen. Zusätzlich kann das U-Boot auch seine Tiefenruder und Tiefensteuerung verwenden, um die Tauchtiefe zu kontrollieren. Die Besatzung an Bord überwacht ständig die Tauchvorgänge und passt die verschiedenen Systeme an, um sicherzustellen, dass das U-Boot sicher tauchen und auftauchen kann. Es ist ein komplexer Prozess, der sorgfältige Planung und Koordination erfordert. **
Was sind die Hauptunterschiede zwischen einem U-Boot und einem Kriegsschiff?
Ein U-Boot ist ein Unterwasserfahrzeug, während ein Kriegsschiff auf der Wasseroberfläche fährt. U-Boote sind für verdeckte Operationen und Angriffe konzipiert, während Kriegsschiffe oft für offene Schlachten eingesetzt werden. U-Boote sind in der Regel kleiner und wendiger als Kriegsschiffe. **

Ähnliche Suchbegriffe für Besteuerung
Top-Angebote
Produkte zum Begriff Besteuerung:
-
Influencer-Besteuerung, Fachbücher von Matthias Trinks, Michael HeineZum Werk Influencerinnen und Influencer entfalten eine immer grössere wirtschaftliche Bedeutung. Schätzungen zufolge erzielen in Deutschland inzwischen weit über 3 Millionen Menschen Einnahmen aus dem Erstellen von Inhalten für Social-Media-Plattformen. Daher ist es nicht überraschend, dass auch der Fiskus vermehrt ein Auge auf die wirtschaftliche Betätigung dieser Personengruppe wirft. Das vorliegende Werk stellt dar, welche steuerlichen Besonderheiten (bei der Beratung) von Influencerinnen und Influencern zu beachten sind. Bereits die Vorauflage wurde vom Markt sehr gut aufgenommen. "Das Handbuch ist eine echte Bereicherung für die steuerberatende Praxis und überall dort zu empfehlen, wo im Social-Media-Bereich gelegentlich oder umfassend beraten wird." (Prof. Dr. Joachim Eggers in DStR 2023, XVII zur 1. Auflage) Vorteile auf einen Blick - Schneller Zugang zu den steuerlichen Problemstellungen bei Influencer-Mandaten - Zahlreiche Beispiele liefern praxisnahe Hilfe bei der steuerlichen Betreuung von Influencerinnen und Influencern - Durch den Glossar-Aufbau schneller Zugriff auf die gesuchte steuerliche Fragestellung Zur Neuauflage Die Ausführungen der 1. Auflage werden umfassend aktualisiert und auf dem aktuellen Stand der Steuergesetzgebung und -rechtsprechung gebracht. Ausserdem werden auch umsatzsteuerliche Belange mit abgehandelt. Zielgruppe Für Beraterinnen und Berater, Studierende, aber auch für alle, die als Influencerin oder Influencer tätig sind oder planen, tätig zu werden.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besteuerung von Unternehmen II, Fachbücher von Philip Nürnberg, Florian HaaseDas Fachbuch "Besteuerung von Unternehmen II" bietet eine umfassende Analyse der steuerlichen Einkunftsermittlung und Vermögensbewertung, insbesondere im Kontext von Ertragsteuern sowie Erbschaft- und Schenkungsteuer. Es geht über die blosse Darstellung von Fakten hinaus und vermittelt ein tiefes Verständnis der Zielsetzungen und Grundlagen des steuerrechtlichen Gewinn- und Vermögensbegriffs. Zahlreiche Beispiele und eine detaillierte Auswertung der relevanten Rechtsprechung zum Bilanzsteuerrecht unterstützen die Leser dabei, komplexe steuerrechtliche Fragestellungen zu erfassen. Die Neubearbeitung berücksichtigt aktuelle Änderungen in den gesetzlichen Regelungen und Verwaltungsanweisungen. Praktische Berechnungsbeispiele und eine klare Struktur erleichtern den Zugang zu den Themen und machen das Buch zu einem wertvollen Begleiter für Studierende der Rechts- und Wirtschaftswissenschaften sowie für Fachleute in der Praxis.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Besteuerung deutscher Direktinvestitionen in Kanada, Fachbücher von Harald HechtDie Arbeit erörtert zunächst die gesellschafts- und steuerrechtlichen Grundlagen Kanadas, um darauf aufbauend die Frage zu klären, welche gesellschaftsrechtlichen Strukturen deutsche Unternehmen wählen sollten. Von besonderem Interesse ist dabei die hybride Gesellschaftsform der Unlimited Liability Company, die in der deutschen Literatur bisher nicht berücksichtigt wurde. In einem weiteren Schritt wird geklärt, wie die kanadische Grundeinheit finanziert werden sollte und welche Auswirkungen derzeit in Kanada diskutierte Rechtsänderungen auf die Ergebnisse hätten.84,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Besteuerung des Betriebs von Photovoltaikanlagen, Ratgeber von Simon MensingDer Ratgeber 'Die Besteuerung des Betriebs von Photovoltaikanlagen' bietet eine fundierte Analyse der steuerlichen Aspekte im Zusammenhang mit dem Betrieb von Photovoltaikanlagen. Die wissenschaftliche Arbeit, die im Rahmen einer Bachelorarbeit im Jahr 2023 verfasst wurde, richtet sich an Fachleute und Interessierte im Bereich Steuerrecht und Wirtschaftsrecht. Der Text behandelt umfassend die ertragsteuerliche Beurteilung, insbesondere im Hinblick auf die Einkommenssteuer, und beleuchtet dabei wesentliche Aspekte wie die Gewinnermittlung, Abschreibungsmöglichkeiten und die steuerlichen Änderungen, die durch das Jahressteuergesetz 2022 eingeführt wurden. Darüber hinaus wird die umsatzsteuerliche Behandlung von Photovoltaikanlagen detailliert dargestellt, wobei Themen wie Unternehmereigenschaft, Kleinunternehmerregelung und Vorsteuerabzug im Fokus stehen. Die Arbeit gliedert sich in mehrere Kapitel, die theoretische Grundlagen und empirische Untersuchungen miteinander verknüpfen, um einen praxisnahen Einblick in die steuerlichen Herausforderungen und Chancen beim Betrieb von Photovoltaikanlagen zu geben. Die präzise Analyse und die klare Struktur machen diesen Ratgeber zu einem wertvollen Leitfaden für Steuerberater, Juristinnen und Juristen sowie für Betreiber von Photovoltaikanlagen, die sich mit den komplexen steuerlichen Regelungen auseinandersetzen möchten.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie lang kann ein U Boot tauchen?
Wie lang ein U-Boot tauchen kann, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bauart des U-Boots, der verfügbaren Energieversorgung und der Tauchtiefe. Moderne U-Boote können in der Regel mehrere Wochen unter Wasser bleiben, bevor sie auftauchen müssen, um ihre Vorräte aufzustocken. Einige speziell entwickelte U-Boote können sogar monatelang tauchen, ohne auftauchen zu müssen. Die maximale Tauchzeit eines U-Boots wird auch durch die Besatzung und ihre Bedürfnisse begrenzt, da sie Sauerstoff, Nahrung und andere lebenswichtige Ressourcen benötigen. Insgesamt können U-Boote also je nach Typ und Ausstattung unterschiedlich lange tauchen. **
-
Gibt es ein Marine-U-Boot ohne Taucherlaubnis?
Nein, ein Marine-U-Boot wird normalerweise nicht ohne Taucherlaubnis betrieben. Taucherlaubnis ist eine grundlegende Voraussetzung für den Betrieb eines U-Bootes, da es für die Sicherheit der Besatzung und den ordnungsgemäßen Betrieb des U-Bootes unerlässlich ist. **
-
Ist Besteuerung Kleinunternehmer?
Ist Besteuerung Kleinunternehmer? Die Besteuerung von Kleinunternehmern hängt von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens, dem Umsatz und dem Gewinn. Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein, was ihre steuerliche Belastung verringern kann. Es ist wichtig, die steuerlichen Regelungen für Kleinunternehmer genau zu kennen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um steuerliche Vorteile optimal zu nutzen. Letztendlich ist die Besteuerung von Kleinunternehmern ein komplexes Thema, das individuell betrachtet werden sollte, um die bestmögliche steuerliche Situation zu erreichen. **
-
Ist Besteuerung 2020?
Ist Besteuerung 2020? Diese Frage kann nicht pauschal beantwortet werden, da die Besteuerung von verschiedenen Faktoren abhängt, wie z.B. Einkommenshöhe, Familienstand und Steuergesetzen. Im Jahr 2020 gab es einige Änderungen im Steuerrecht, die sich auf die Besteuerung auswirken könnten. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die genaue Steuersituation für das Jahr 2020 zu klären. Letztendlich hängt die Besteuerung davon ab, wie die individuellen steuerlichen Verhältnisse aussehen. **

Ist Besteuerung Vorsteuerabzug?
Nein, Besteuerung und Vorsteuerabzug sind zwei verschiedene Konzepte im Bereich der Umsatzsteuer. Bei der Besteuerung handelt es sich um die Erhebung von Steuern auf den Umsatz eines Unternehmens, während der Vorsteuerabzug die Möglichkeit für Unternehmen darstellt, bereits gezahlte Umsatzsteuer auf Einkäufe und Ausgaben von der zu zahlenden Umsatzsteuer abzuziehen. Der Vorsteuerabzug ermöglicht es Unternehmen, die Umsatzsteuer, die sie auf Einkäufe gezahlt haben, von der Umsatzsteuer, die sie auf ihre eigenen Umsätze zahlen müssen, abzuziehen. Somit verringert der Vorsteuerabzug die Steuerlast eines Unternehmens. **
Wie tief kann ein Militär U Boot tauchen?
Ein Militär U-Boot kann in der Regel bis zu einer Tiefe von etwa 300 Metern tauchen, aber einige spezialisierte U-Boote können sogar noch tiefer gehen. Die genaue Tauchtiefe hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bauweise des U-Bootes, der Druckfestigkeit des Rumpfes und der Ausstattung mit speziellen Technologien. Einige U-Boote sind sogar in der Lage, Tiefen von über 500 Metern zu erreichen. Die Tauchtiefe eines U-Bootes ist entscheidend für seine Fähigkeit, sich vor Feinden zu verstecken und geheime Missionen durchzuführen. **
Top-Angebote
Produkte zum Begriff Besteuerung:
-
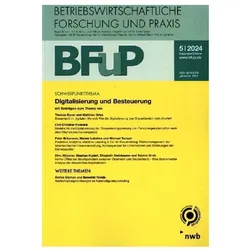
Digitalisierung und Besteuerung, FachbücherDie Betriebswirtschaftliche Forschung und Praxis (BFuP) ist eine der traditionsreichsten deutschsprachigen wissenschaftlichen Zeitschriften auf dem Gebiet der Betriebswirtschaftslehre und als solche im Social Sciences Citation Index erfasst. Sie wendet sich gleichermassen an wissenschaftlich Tätige wie Praktiker in grösseren Unternehmen. Für Heft 5/2024 sind folgende Beiträge vorgesehen: Thomas Egner und Matthias Gries: Steuerrecht im digitalen Wandel: Wie die Digitalisierung den Steuerbereich restrukturiert. Carl-Christian Freidank: Modelle für die Digitalisierung der Thesaurierungsplanung von Personengesellschaften nach dem Wachstumschancengesetz. Peter Bräumann, Marina Luketina und Michael Tumpel: Predictive Analytics, Machine Learning und Co. im Steuervollzug: Risikomanagement der österreichischen Finanzverwaltung, Konsequenzen für Unternehmen und Erfahrungen der Betriebsprüfer. Dino Höppner, Stephan Kudert, Elisabeth Steinhauser und Sabine Urnik: Home-Office bei Berufspendlern zwischen Österreich und Deutschland - Eine ökonomische Analyse der steuerlichen Implikationen. Stefan Dierkes und Benedikt Rohde: Wertschöpfungsrechnungen im Nachhaltigkeitscontrolling.42,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besteuerung der digitalen Wirtschaft, Fachbücher von Jan WinterhalterDie Arbeit untersucht die steuerliche Erfassung der digitalen Wirtschaft anhand einer Fallanalyse dezentraler Betriebsstätten. Sie zeigt praxisnah auf, dass klassische Betriebsstättenmerkmale auch auf digitale Strukturen anwendbar sein können. Trotz vorhandener personeller Funktionen und physischer Elemente werden entsprechende Wertschöpfungsbeiträge zwar häufig nicht berücksichtigt. Besonders Home-Office- und Serverbetriebsstätten verdeutlichen jedoch, dass solche Beiträge erfasst werden können. Die Arbeit skizziert daher punktuellen Reformbedarf, ohne grundlegende Strukturänderungen des internationalen Steuerrechts zu verlangen.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Influencer-Besteuerung, Fachbücher von Matthias Trinks, Michael HeineZum Werk Influencerinnen und Influencer entfalten eine immer grössere wirtschaftliche Bedeutung. Schätzungen zufolge erzielen in Deutschland inzwischen weit über 3 Millionen Menschen Einnahmen aus dem Erstellen von Inhalten für Social-Media-Plattformen. Daher ist es nicht überraschend, dass auch der Fiskus vermehrt ein Auge auf die wirtschaftliche Betätigung dieser Personengruppe wirft. Das vorliegende Werk stellt dar, welche steuerlichen Besonderheiten (bei der Beratung) von Influencerinnen und Influencern zu beachten sind. Bereits die Vorauflage wurde vom Markt sehr gut aufgenommen. "Das Handbuch ist eine echte Bereicherung für die steuerberatende Praxis und überall dort zu empfehlen, wo im Social-Media-Bereich gelegentlich oder umfassend beraten wird." (Prof. Dr. Joachim Eggers in DStR 2023, XVII zur 1. Auflage) Vorteile auf einen Blick - Schneller Zugang zu den steuerlichen Problemstellungen bei Influencer-Mandaten - Zahlreiche Beispiele liefern praxisnahe Hilfe bei der steuerlichen Betreuung von Influencerinnen und Influencern - Durch den Glossar-Aufbau schneller Zugriff auf die gesuchte steuerliche Fragestellung Zur Neuauflage Die Ausführungen der 1. Auflage werden umfassend aktualisiert und auf dem aktuellen Stand der Steuergesetzgebung und -rechtsprechung gebracht. Ausserdem werden auch umsatzsteuerliche Belange mit abgehandelt. Zielgruppe Für Beraterinnen und Berater, Studierende, aber auch für alle, die als Influencerin oder Influencer tätig sind oder planen, tätig zu werden.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besteuerung von Unternehmen II, Fachbücher von Philip Nürnberg, Florian HaaseDas Fachbuch "Besteuerung von Unternehmen II" bietet eine umfassende Analyse der steuerlichen Einkunftsermittlung und Vermögensbewertung, insbesondere im Kontext von Ertragsteuern sowie Erbschaft- und Schenkungsteuer. Es geht über die blosse Darstellung von Fakten hinaus und vermittelt ein tiefes Verständnis der Zielsetzungen und Grundlagen des steuerrechtlichen Gewinn- und Vermögensbegriffs. Zahlreiche Beispiele und eine detaillierte Auswertung der relevanten Rechtsprechung zum Bilanzsteuerrecht unterstützen die Leser dabei, komplexe steuerrechtliche Fragestellungen zu erfassen. Die Neubearbeitung berücksichtigt aktuelle Änderungen in den gesetzlichen Regelungen und Verwaltungsanweisungen. Praktische Berechnungsbeispiele und eine klare Struktur erleichtern den Zugang zu den Themen und machen das Buch zu einem wertvollen Begleiter für Studierende der Rechts- und Wirtschaftswissenschaften sowie für Fachleute in der Praxis.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ein U Boot tauchen?
Ein U-Boot kann tauchen, indem es seine Ballasttanks mit Wasser füllt, um schwerer zu werden und somit abzusinken. Sobald das U-Boot die gewünschte Tiefe erreicht hat, kann es die Ballasttanks wieder leeren, um aufzutauchen. Zusätzlich kann das U-Boot auch seine Tiefenruder und Tiefensteuerung verwenden, um die Tauchtiefe zu kontrollieren. Die Besatzung an Bord überwacht ständig die Tauchvorgänge und passt die verschiedenen Systeme an, um sicherzustellen, dass das U-Boot sicher tauchen und auftauchen kann. Es ist ein komplexer Prozess, der sorgfältige Planung und Koordination erfordert. **
-
Was sind die Hauptunterschiede zwischen einem U-Boot und einem Kriegsschiff?
Ein U-Boot ist ein Unterwasserfahrzeug, während ein Kriegsschiff auf der Wasseroberfläche fährt. U-Boote sind für verdeckte Operationen und Angriffe konzipiert, während Kriegsschiffe oft für offene Schlachten eingesetzt werden. U-Boote sind in der Regel kleiner und wendiger als Kriegsschiffe. **
-
Wie lang kann ein U Boot tauchen?
Wie lang ein U-Boot tauchen kann, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bauart des U-Boots, der verfügbaren Energieversorgung und der Tauchtiefe. Moderne U-Boote können in der Regel mehrere Wochen unter Wasser bleiben, bevor sie auftauchen müssen, um ihre Vorräte aufzustocken. Einige speziell entwickelte U-Boote können sogar monatelang tauchen, ohne auftauchen zu müssen. Die maximale Tauchzeit eines U-Boots wird auch durch die Besatzung und ihre Bedürfnisse begrenzt, da sie Sauerstoff, Nahrung und andere lebenswichtige Ressourcen benötigen. Insgesamt können U-Boote also je nach Typ und Ausstattung unterschiedlich lange tauchen. **
-
Gibt es ein Marine-U-Boot ohne Taucherlaubnis?
Nein, ein Marine-U-Boot wird normalerweise nicht ohne Taucherlaubnis betrieben. Taucherlaubnis ist eine grundlegende Voraussetzung für den Betrieb eines U-Bootes, da es für die Sicherheit der Besatzung und den ordnungsgemäßen Betrieb des U-Bootes unerlässlich ist. **
Ähnliche Suchbegriffe für Besteuerung
-
Die Besteuerung deutscher Direktinvestitionen in Kanada, Fachbücher von Harald HechtDie Arbeit erörtert zunächst die gesellschafts- und steuerrechtlichen Grundlagen Kanadas, um darauf aufbauend die Frage zu klären, welche gesellschaftsrechtlichen Strukturen deutsche Unternehmen wählen sollten. Von besonderem Interesse ist dabei die hybride Gesellschaftsform der Unlimited Liability Company, die in der deutschen Literatur bisher nicht berücksichtigt wurde. In einem weiteren Schritt wird geklärt, wie die kanadische Grundeinheit finanziert werden sollte und welche Auswirkungen derzeit in Kanada diskutierte Rechtsänderungen auf die Ergebnisse hätten.84,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Besteuerung des Betriebs von Photovoltaikanlagen, Ratgeber von Simon MensingDer Ratgeber 'Die Besteuerung des Betriebs von Photovoltaikanlagen' bietet eine fundierte Analyse der steuerlichen Aspekte im Zusammenhang mit dem Betrieb von Photovoltaikanlagen. Die wissenschaftliche Arbeit, die im Rahmen einer Bachelorarbeit im Jahr 2023 verfasst wurde, richtet sich an Fachleute und Interessierte im Bereich Steuerrecht und Wirtschaftsrecht. Der Text behandelt umfassend die ertragsteuerliche Beurteilung, insbesondere im Hinblick auf die Einkommenssteuer, und beleuchtet dabei wesentliche Aspekte wie die Gewinnermittlung, Abschreibungsmöglichkeiten und die steuerlichen Änderungen, die durch das Jahressteuergesetz 2022 eingeführt wurden. Darüber hinaus wird die umsatzsteuerliche Behandlung von Photovoltaikanlagen detailliert dargestellt, wobei Themen wie Unternehmereigenschaft, Kleinunternehmerregelung und Vorsteuerabzug im Fokus stehen. Die Arbeit gliedert sich in mehrere Kapitel, die theoretische Grundlagen und empirische Untersuchungen miteinander verknüpfen, um einen praxisnahen Einblick in die steuerlichen Herausforderungen und Chancen beim Betrieb von Photovoltaikanlagen zu geben. Die präzise Analyse und die klare Struktur machen diesen Ratgeber zu einem wertvollen Leitfaden für Steuerberater, Juristinnen und Juristen sowie für Betreiber von Photovoltaikanlagen, die sich mit den komplexen steuerlichen Regelungen auseinandersetzen möchten.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzierung und Besteuerung der Personengesellschaft und Ihrer Gesellschafter, Ratgeber von Wolfgang BolkDas Fachbuch "Bilanzierung und Besteuerung der Personengesellschaft und ihrer Gesellschafter" von Wolfgang Bolk bietet eine umfassende und praxisnahe Analyse der komplexen Themen rund um die Bilanzierung und Besteuerung von Personengesellschaften. Es richtet sich an Fachleute, die in der Beratung von Personengesellschaften tätig sind, und bietet wertvolle Einblicke in gesellschafts-, handels- und steuerrechtliche Fragestellungen. Die Darstellung ist so gestaltet, dass sie sowohl theoretische als auch praktische Aspekte berücksichtigt, was das Werk zu einem unverzichtbaren Begleiter im Beratungsalltag macht. Die sechste Auflage berücksichtigt aktuelle höchstrichterliche Entscheidungen und bietet zahlreiche Beispiele sowie konkrete Buchungshinweise, die die Anwendung des Gelernten erleichtern. Zudem wird ein interaktiver Checklistengenerator auf DVD-ROM und online bereitgestellt, um die Bearbeitung von Personengesellschaftsmandaten zu optimieren. Die fundierten Erläuterungen und weiterführenden Hinweise in den Fussnoten ermöglichen es den Leserinnen und Lesern, tiefer in die Materie einzutauchen.211,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anknüpfungspunkte zur Besteuerung digitaler Geschäftsmodelle im internationalen Ertragsteuerrecht, Fachbücher von Tim WalterDie digitale Transformation verändert nicht nur unsere Lebenswirklichkeit und unsere Wirtschaft, sondern birgt auch enorme Herausforderungen für das internationale Besteuerungssystem. Derzeit gelingt es besonders Betreibern digitaler Geschäftsmodelle durch exzessive Gestaltungen, Steuern zu vermeiden. Der Autor untersucht in seiner Arbeit, wie zukünftig eine sachgerechte Besteuerung global agierender Digitalkonzerne sichergestellt werden kann. Dafür analysiert er eingangs ihre Spezifika und die Funktionsweise ihrer derzeitigen Besteuerung. Im Weiteren wird ein Bewertungsschema entwickelt, das dogmatische wie praktische, nationale wie internationale und juristische wie rechtsgebietsübergreifende Kriterien beinhaltet. Die Arbeit erörtert sodann die drei Arten vorhandener Lösungsansätze – Marktfaktoren als Anknüpfungspunkte im Rahmen der Ertragsteuer, Sondersteuern auf digitale Aktivitäten und das System einer globalen Mindestbesteuerung – anhand der zuvor dargelegten Prämissen und führt die Ergebnisse zuletzt einer vergleichenden Gesamtbetrachtung zu.109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Besteuerung Kleinunternehmer?
Ist Besteuerung Kleinunternehmer? Die Besteuerung von Kleinunternehmern hängt von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens, dem Umsatz und dem Gewinn. Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein, was ihre steuerliche Belastung verringern kann. Es ist wichtig, die steuerlichen Regelungen für Kleinunternehmer genau zu kennen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um steuerliche Vorteile optimal zu nutzen. Letztendlich ist die Besteuerung von Kleinunternehmern ein komplexes Thema, das individuell betrachtet werden sollte, um die bestmögliche steuerliche Situation zu erreichen. **
-
Ist Besteuerung 2020?
Ist Besteuerung 2020? Diese Frage kann nicht pauschal beantwortet werden, da die Besteuerung von verschiedenen Faktoren abhängt, wie z.B. Einkommenshöhe, Familienstand und Steuergesetzen. Im Jahr 2020 gab es einige Änderungen im Steuerrecht, die sich auf die Besteuerung auswirken könnten. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die genaue Steuersituation für das Jahr 2020 zu klären. Letztendlich hängt die Besteuerung davon ab, wie die individuellen steuerlichen Verhältnisse aussehen. **
-
Ist Besteuerung Vorsteuerabzug?
Nein, Besteuerung und Vorsteuerabzug sind zwei verschiedene Konzepte im Bereich der Umsatzsteuer. Bei der Besteuerung handelt es sich um die Erhebung von Steuern auf den Umsatz eines Unternehmens, während der Vorsteuerabzug die Möglichkeit für Unternehmen darstellt, bereits gezahlte Umsatzsteuer auf Einkäufe und Ausgaben von der zu zahlenden Umsatzsteuer abzuziehen. Der Vorsteuerabzug ermöglicht es Unternehmen, die Umsatzsteuer, die sie auf Einkäufe gezahlt haben, von der Umsatzsteuer, die sie auf ihre eigenen Umsätze zahlen müssen, abzuziehen. Somit verringert der Vorsteuerabzug die Steuerlast eines Unternehmens. **
-
Wie tief kann ein Militär U Boot tauchen?
Ein Militär U-Boot kann in der Regel bis zu einer Tiefe von etwa 300 Metern tauchen, aber einige spezialisierte U-Boote können sogar noch tiefer gehen. Die genaue Tauchtiefe hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bauweise des U-Bootes, der Druckfestigkeit des Rumpfes und der Ausstattung mit speziellen Technologien. Einige U-Boote sind sogar in der Lage, Tiefen von über 500 Metern zu erreichen. Die Tauchtiefe eines U-Bootes ist entscheidend für seine Fähigkeit, sich vor Feinden zu verstecken und geheime Missionen durchzuführen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.